


三菱UFJ銀行カードローン「バンクイック」
4.4126.00 レビュー
アプリの仕様
- バージョン
- 4.0.6
- 更新日
- ライセンス
- Free
- ダウンロード
- 100,000+
- 開発者
- 三菱UFJ銀行
- カテゴリ
- ファイナンス
- プラットフォーム
- Android
スクリーンショット
 分析者 AppCompare
借り入れを検討しているとき、最初に気になるのは申込みのしやすさだけではありません。実際に利用を始めたあと、残高や返済状況を毎月きちんと把握できるか、必要な操作に迷わないか、そして確認作業が負担にならないかが大切です。私は三菱UFJ銀行のカードローン「バンクイック」を、借り入れと返済の管理に絞って使う金融アプリとして見ました。派手な機能で楽しませるタイプではありませんが、必要な情報へ短い手順で近づけることに価値があります。
このアプリは、三菱UFJ銀行が提供する金融カテゴリのカードローン管理アプリです。料金は無料で、対象年齢は3歳以上。Androidでは最小要件が7.0となっており、比較的古い端末でも候補にしやすい設計です。アプリストアでは平均4.5の評価が付いており、評価数はおよそ3.2千件、インストール数は10万以上に達しています。数字だけで使いやすさを断定はできませんが、少なくとも利用を検討する人が確認しやすい規模感ではあります。
最初の一週間で感じる便利さと、確認しておきたいこと
初めて開いたときに期待したいのは、カードローンに関する情報が一般的な銀行アプリの中へ埋もれず、目的別に整理されていることです。バンクイック専用の確認場所として使えるため、普通預金の残高や振込履歴と混ざってしまう心配が少なく、借り入れの状況だけを見たい場面に向いています。
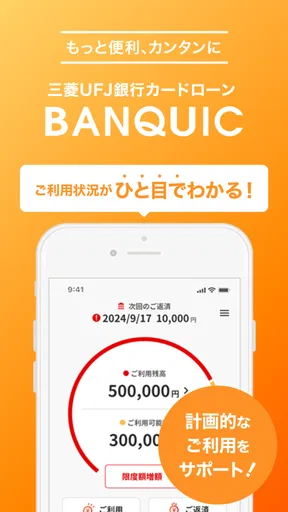
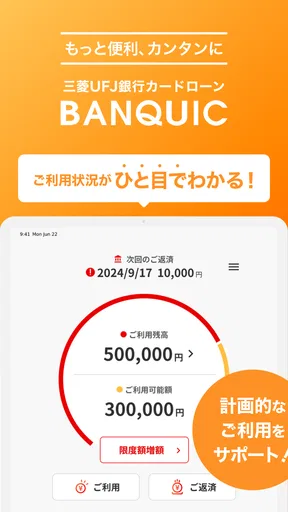
特に便利だと感じるのは、外出先で返済前に状況を確かめられる点です。たとえば給料日前に急な出費があり、返済日までの資金を確認したいとします。財布や紙の明細を探す代わりにアプリを開き、現在の利用状況を確認してから、借り入れや返済の操作へ進めます。大切なのは、焦って操作する前に残高を見られることです。数字を確認する習慣があれば、必要以上の借り入れを避けるきっかけになります。
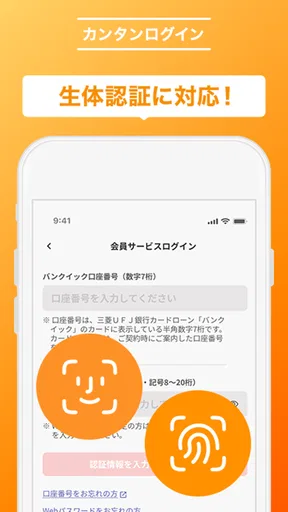
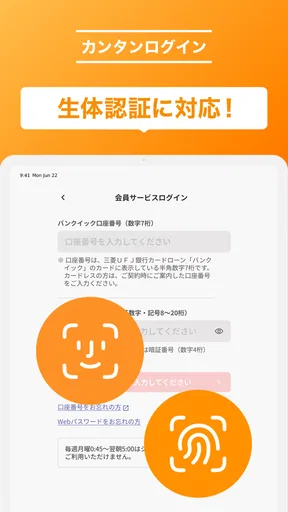
生体認証に対応している点も、日常利用では実用的です。毎回長い入力をするより、端末側の認証を使って確認できるほうが、駅のホームや買い物の途中でも扱いやすくなります。ただし、スマートフォンのロック解除を簡単にしている人や、他人に端末を渡すことが多い人は、便利さだけでなく端末全体の管理も意識したほうが安心です。カードローンアプリの安全性は、アプリ単体ではなく端末の扱い方とも結び付きます。
最初の週に私なら、いきなり借り入れ操作を試すのではなく、まずログイン方法、利用状況の表示場所、返済に関する画面の順に確認します。必要なときに初めて開くと、画面の意味を考えながら操作することになり、判断を誤りやすくなります。平常時に一度見ておけば、急な支出が出たときにも落ち着いて使えます。
一方で、このアプリを入れればお金の問題が自動的に解決するわけではありません。借り入れの可否や返済の負担を軽くするアプリではなく、利用状況を確認し、借り入れや返済を進めるための窓口です。申込み前に、毎月の返済を続けられるかを自分で考える必要があります。ここを勘違いすると、操作が簡単なことが逆に借り入れへの心理的な抵抗を下げてしまいます。
選ぶ前に読んでおきたい記事

遅延時に見えてくる、Yahoo!乗換案内の利用者どうしの支え合い

Tile Explorerは中断や通信断からどこまで戻れるか

Uber Eatsの価値は料理選びから「待ち時間の見える化」へ

テレビのリモコンが見つからない夜に、スマホが頼れる一台になる理由

8 Ball Poolへ移る価値はあるか 狙いと手球の位置を読む対戦の魅力

Family Spaceの位置共有は、家族の連絡をどう穏やかにするか
普段の銀行アプリと使い分ける意味
一般的な銀行アプリは、預金残高、振込、入出金履歴などをまとめて見るのに便利です。しかし、カードローンの利用状況だけを確認したい場合、複数の金融情報の中から対象を探す作業が発生しがちです。バンクイックは用途が限定されているため、借り入れと返済の管理を一つの場所に固定したい人に向いています。
反対に、預金管理や家計簿まで一つのアプリで完結させたい人には、通常の銀行アプリや家計管理アプリのほうが合う可能性があります。こちらを家計全体の管理ツールとして使おうとすると、目的と機能が合いません。私は借り入れ専用の確認窓口として割り切る使い方が、最も長続きしやすいと感じます。
一か月ごとの利用で価値が見えやすい場面
このアプリの価値は、毎日何度も開くことではなく、返済を含む定期的な確認を忘れにくくするところにあります。月々の返済をただ引き落としに任せるのではなく、前後に利用状況を確認すれば、残高の変化を自分の目で追えます。借り入れが続いている間は、数字を見ないことが一番の不安につながるため、短時間でも確認する場所があるのは大きいです。
おすすめしたいのは、返済日そのものだけでなく、給料日や家計の締め日にも確認する流れを決めることです。給料日に生活費を振り分けたあと、ローンの状況を確認する。返済後にもう一度見る。このように既存の習慣へ結び付けると、アプリの存在を忘れにくくなります。通知に頼り切るより、自分の家計の区切りに合わせるほうが、長期的には安定します。
もう一つの使い方は、追加の借り入れをする前の確認です。欲しい物や急な支払いがあると、必要額だけをすぐ借りたくなります。しかし、先に現在の利用状況と返済の進み具合を見ることで、「本当に追加が必要か」「次の返済までに無理が出ないか」を考える時間を作れます。アプリが判断してくれるわけではありませんが、判断の前に必ず画面を見る仕組みを作れる点は、店頭や電話より実践的です。
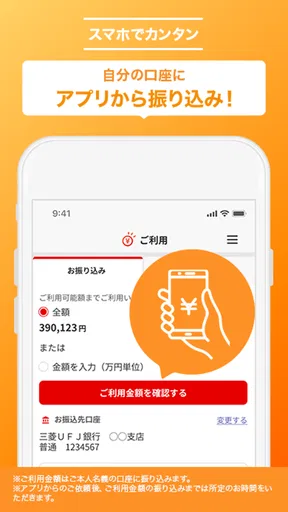
借り入れと返済をアプリから行えることも、月単位の利用では重要です。外出先で手続きしたい人にとって、窓口へ行く時間を減らせる可能性があります。ただし、操作が便利だからといって返済計画まで自動で整うわけではありません。返済に使う資金を別に確保し、操作後に口座残高や生活費への影響も確認することが必要です。
長く使うためのメンテナンスと安全管理
金融アプリは、インストールしたら放置してよい種類のアプリではありません。現在のバージョンは4.0.6なので、利用前にはアプリの更新が来ていないかを確認する習慣を持ちたいところです。更新を後回しにすると、画面や認証の挙動が変わった際に、必要な操作を急いで覚えることになります。返済直前ではなく、余裕のある日に一度開いておくと安心です。
端末を買い替えたときも注意が必要です。新しいスマートフォンへ移行したあと、以前と同じ感覚で使えるとは限りません。生体認証の再設定やログイン状態の確認を、借り入れが必要になってから行うのではなく、移行直後に済ませるのが現実的です。古い端末を手放す場合は、アプリだけでなく端末全体のデータや認証情報も整理します。
生体認証は入力の手間を減らす一方、登録した指紋や顔認証を誰が使える状態なのかを確認しておく必要があります。家族と端末を共有している場合や、端末に複数人の生体情報を登録している場合は、カードローン情報へアクセスできる人が増えないように見直したほうがよいでしょう。便利なログイン方法ほど、利用者側の管理が重要になります。
また、フリーWi-Fiのように通信環境を自分で管理しにくい場所では、急いで操作しないほうが無難です。返済や借り入れの確認は、落ち着いて安全を確かめられる環境で行う。これはアプリの欠点というより、金融サービス全般に関わる基本的な使い方です。私は、カフェで何となく開くより、自宅など普段から管理している環境で定期確認する方法を勧めます。
毎月の利用で感じる疲れと、向かない人
長期間使うと、金融アプリならではの精神的な疲れも出てきます。残高や返済状況を確認するたびに、借り入れが残っている現実を意識するからです。これはアプリの表示が悪いという話ではなく、ローン管理そのものが持つ負担です。見たくない数字を避けるためにアプリを開かなくなると、管理の道具としての価値が下がります。
操作の手軽さも両刃の剣です。借り入れまでの手順が短いほど、緊急時には助かりますが、衝動的な利用を止める壁にもなりません。買い物の不足分を毎回補うような使い方をしている人は、アプリの利便性より先に、支出の見直しや相談先の検討を優先したほうがよいです。返済の見通しが立たない人には、便利な管理アプリであること自体が解決策になりません。
家計全体を細かく分析したい人にも、物足りなさが残ります。バンクイックの利用状況を確認する目的には合いますが、食費、通信費、サブスクリプション、複数のカードまで横断して整理する道具ではありません。そうした目的なら家計簿アプリを併用するか、銀行アプリと支出管理を分けたほうが見通しを作りやすいです。
さらに、スマートフォンの操作に慣れていない人は、最初のログインや認証設定で戸惑う可能性があります。必要なときだけ家族に端末を操作してもらう方法は、個人情報や認証情報の管理が難しくなるためおすすめしません。自分で安全に扱えるか不安があるなら、アプリだけに頼らず、三菱UFJ銀行の案内や別の相談手段も含めて選ぶべきです。
結局、何か月も残す価値はあるのか
私は、バンクイックを「借り入れ中の人が、月々の確認を自分の習慣に組み込むためのアプリ」と評価します。最初の目新しさはすぐに薄れますが、利用状況の確認、借り入れ、返済を同じ場所で行えることは、毎月の管理で繰り返し役立ちます。生体認証も、頻繁な入力を省きたい人には継続利用の理由になります。
一方で、借り入れを使っていない人が将来のためだけに入れておく必要性は高くありません。家計全体を管理したい人、返済計画を立てる支援を求める人、借り入れそのものを控えたい人には、別の方法が適しています。アプリの評価が高いから自分にも合うとは限らず、利用目的がはっきりしているかが判断の分かれ目です。
開発元は三菱UFJ銀行で、無料で導入できるため、バンクイックを利用する人なら試しやすい選択肢です。対象年齢の表示は3歳以上ですが、実際にはカードローンを適切に理解し、返済責任を負える利用者が前提になります。年齢表示だけを理由に、子ども向けの金融アプリだと考えないようにしてください。
私なら、登録後に認証と利用状況の確認を済ませ、返済日前後のチェックを自分の予定へ組み込みます。そして追加の借り入れを考えたときは、必ず現在の状況を先に確認します。この三つを守れるなら、長く残す意味は十分あります。逆に、数字を見るのが怖くて開けない、家計の赤字を借り入れで繰り返し埋めているという状態なら、アプリを使い続ける前に支出と返済の相談を優先すべきです。
まとめると、便利さよりも「確認を習慣化できるか」がこのアプリの本当の価値です。バンクイックの利用状況を手早く見たい人、返済を忘れず管理したい人、生体認証でアクセスの手間を減らしたい人には、実用的で長持ちする道具だと思います。ただし、借り入れの判断や家計再建まで任せられるものではありません。自分の返済計画を中心に置き、その確認役として使うなら、日常に残す価値のあるアプリです。
メリット
- スマホから借入残高や次回返済日をいつでも確認できる
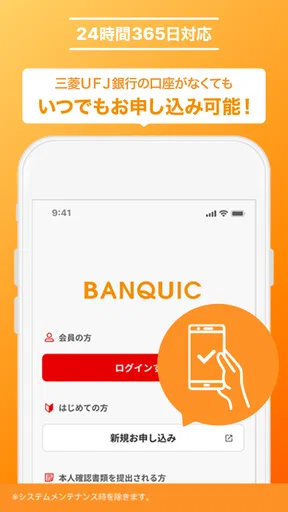
- 三菱UFJ銀行の口座がなくても申し込める
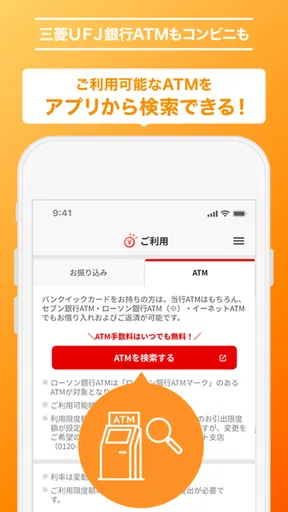
- 提携ATMでは手数料無料で利用できる場合がある
- 返済額を抑えた無理のない返済計画を立てやすい
- 公式アプリで契約後の手続きをまとめて管理できる
デメリット
- 審査結果によっては希望額を借りられない場合がある
- 借入期間が長引くほど利息の総額が大きくなりやすい
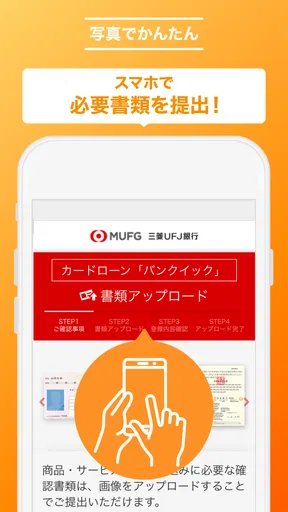
- 申込時に本人確認書類などの提出が必要になる
- 返済日に遅れると遅延損害金や信用情報への影響がある
- 利用目的によっては他の低金利ローンが適する場合もある
三菱UFJ銀行カードローン「バンクイック」に関するよくある質問
三菱UFJ銀行カードローン「バンクイック」はどのようなサービスですか?
バンクイックは、三菱UFJ銀行が提供する個人向けカードローンです。申込後の審査に通過すれば、契約限度額の範囲内で必要な金額を借り入れできます。スマートフォンから申込みや契約内容の確認ができ、急な出費への備えとして検討しやすい一方、利用には審査があり、借りた金額には利息が発生します。
申込みにはどのような条件や書類が必要ですか?
一般的に、年齢や安定した収入などの申込条件を満たす必要があります。本人確認書類の提出が求められ、希望する利用限度額や審査状況によっては収入証明書類が必要になる場合もあります。申込み前に公式サイトで最新の条件を確認し、勤務先情報や年収などを正確に入力することが大切です。
審査にはどのくらい時間がかかり、必ず借りられますか?
審査時間は申込内容、本人確認、在籍確認、混雑状況などによって変わるため、誰でも即時に借りられるとは限りません。申込み情報に不備がある場合や、確認に時間が必要な場合はさらに遅れることがあります。また、審査基準は公開されておらず、申込みをしても承認されない可能性がある点を理解しておきましょう。
借入れや返済はどのように行うのですか?
契約後は、対応するATMや振込など、利用できる方法を通じて借入れや返済を行います。返済日は契約内容により異なるため、アプリや会員ページなどで必ず確認してください。毎月の約定返済だけでなく、余裕があるときに追加返済できる場合もありますが、返済方法や手数料の有無は利用前に確認することをおすすめします。
金利や返済総額について注意すべき点はありますか?
バンクイックの借入れには審査で決まる金利が適用され、借入期間が長くなるほど支払う利息や総返済額が増える傾向があります。広告に表示される金利は範囲で示されることがあるため、自分に適用される利率を契約時に確認してください。無理のない返済計画を立て、遅延損害金や信用情報への影響にも注意しましょう。


